Domain buero-rollcontainer.de kaufen?
Wir ziehen mit dem Projekt
buero-rollcontainer.de um.
Sind Sie am Kauf der Domain
buero-rollcontainer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buero-rollcontainer.de kaufen?
Welche Möglichkeiten gibt es, steuerliche Vergünstigungen in Anspruch zu nehmen, um die steuerliche Belastung zu reduzieren?
1. Nutzung von steuerlichen Freibeträgen und Pauschalen. 2. Inanspruchnahme von steuerlichen Abzugs- und Abschreibungsmöglichkeiten. 3. Nutzung von steuerlichen Gestaltungsmöglichkeiten wie z.B. Steuerklassenwechsel oder Investitionen in steueroptimierte Anlagen. **
Wie können Bürger die Steuerlast durch steuerliche Vergünstigungen oder Einsparungen verringern?
Bürger können ihre Steuerlast durch die Inanspruchnahme von steuerlichen Vergünstigungen wie beispielsweise Freibeträgen oder Abzugsmöglichkeiten reduzieren. Zudem können sie durch gezielte Einsparungen bei steuerlich absetzbaren Ausgaben wie beispielsweise Spenden oder beruflichen Weiterbildungen ihre Steuerlast senken. Eine frühzeitige und sorgfältige Steuerplanung sowie die Nutzung von steuerlichen Gestaltungsmöglichkeiten können ebenfalls dazu beitragen, die Steuerlast zu verringern. **


Ähnliche Suchbegriffe für Steuerliche Vergünstigungen
Top-Angebote
Produkte zum Begriff Steuerliche Vergünstigungen:
-
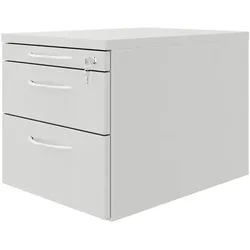
fm Büromöbel Schubladen Rollcontainer grau, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Schlank und platzsparend Nachttisch mit 3 gebogenen Schubladen Zur Aufbewahrung und Organisation im Schlafzimmer(Weiß,Groß)Schlank und platzsparend Nachttisch mit 3 gebogenen Schubladen Zur Aufbewahrung und Organisation im Schlafzimmer(Weiß,Groß). Die Nachtkommode hat ein klassisches und zeitloses Design, das jedem Schlafzimmer oder Wohnraum Eleganz und Raffinesse verleiht. Drei halbkreisförmig geschwungene Schubladen sorgen for ein einzigartiges, abgerundetes Erscheinungsbild Die mit weichem Material beschichtete Oberfläche sorgt for eine angenehme Haptik Das bodenberührende Design macht eine Reinigung der Unterseite des Teils überflüssig Drei Größenoptionen for unterschiedliche Platzbedürfnisse im Schlafzimmer. Drei Farboptionen zur Abstimmung mit Schlafzimmermöbeln. Farbe:Weiß885,29 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beantragt man steuerliche Vergünstigungen für Unternehmen? Gibt es spezielle Voraussetzungen, um von steuerlichen Vergünstigungen als Privatperson zu profitieren?
Um steuerliche Vergünstigungen für Unternehmen zu beantragen, muss man in der Regel einen Antrag beim Finanzamt stellen und bestimmte Voraussetzungen erfüllen, wie z.B. Investitionen in bestimmte Bereiche oder die Schaffung von Arbeitsplätzen. Als Privatperson kann man von steuerlichen Vergünstigungen profitieren, wenn man z.B. Spenden an gemeinnützige Organisationen tätigt oder bestimmte Versicherungen abschließt, jedoch gelten auch hier spezielle Voraussetzungen, die erfüllt werden müssen. **
-
Welche steuerlichen Vergünstigungen stehen Selbstständigen in Deutschland zur Verfügung? Können Familien durch steuerliche Vergünstigungen bei der Kinderbetreuung finanziell entlastet werden?
Selbstständige in Deutschland können steuerliche Vergünstigungen wie den Freibetrag für Betriebsausgaben oder die Abschreibung von Investitionen in Anspruch nehmen. Familien können durch steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag finanziell entlastet werden. Es gibt auch steuerliche Vergünstigungen für die Kinderbetreuung, wie zum Beispiel das Betreuungskostenabzugsverfahren. **
-
Welche Voraussetzungen müssen erfüllt werden, um steuerliche Vergünstigungen in Anspruch nehmen zu können?
Um steuerliche Vergünstigungen in Anspruch nehmen zu können, muss man bestimmte Voraussetzungen erfüllen, die je nach Art der Vergünstigung variieren können. Dazu gehören unter anderem das Einhalten von Einkommensgrenzen, das Vorliegen bestimmter Lebenssituationen oder die Erfüllung von bestimmten Investitionsbedingungen. Es ist wichtig, sich vorab über die genauen Voraussetzungen zu informieren, um die steuerlichen Vergünstigungen nutzen zu können. **
-
Wie können Selbstständige ihre steuerliche Abrechnung optimieren, um von steuerlichen Vergünstigungen zu profitieren?
Selbstständige sollten alle geschäftlichen Ausgaben sorgfältig dokumentieren und Belege aufbewahren, um sie bei der Steuererklärung geltend machen zu können. Zudem sollten sie regelmäßig ihre Einnahmen und Ausgaben überprüfen, um mögliche Steuerersparnisse zu identifizieren. Eine professionelle steuerliche Beratung kann helfen, steuerliche Vergünstigungen optimal zu nutzen und Fehler zu vermeiden. **
Was sind die Voraussetzungen für eine Organisation, um als gemeinnützig anerkannt zu werden und somit steuerliche Vergünstigungen zu erhalten?
Eine Organisation muss gemeinnützige Zwecke verfolgen, wie zum Beispiel Bildung, Wohlfahrt oder Umweltschutz. Sie darf keine Gewinne an ihre Mitglieder ausschütten und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. Zudem muss die Organisation bestimmte formale Voraussetzungen erfüllen und einen Antrag auf Anerkennung als gemeinnützig stellen. **
Wie kann man durch geschickte steuerliche Planung und Nutzung von steuerlichen Vergünstigungen eine Steuerersparnis erzielen?
Durch geschickte steuerliche Planung kann man beispielsweise Einkommen auf Familienmitglieder mit niedrigerem Steuersatz übertragen, um insgesamt weniger Steuern zu zahlen. Zudem können steuerliche Vergünstigungen wie Freibeträge, Sonderausgabenabzüge oder steuerliche Anreize für bestimmte Investitionen genutzt werden, um die Steuerlast zu reduzieren. Auch die Wahl der richtigen Steuerklasse und die Nutzung von steuermindernden Möglichkeiten wie Riester-Rente oder betriebliche Altersvorsorge können zu einer Steuerersparnis führen. Wichtig ist dabei jedoch, dass alle steuerlichen Gestaltungen und Vergünstigungen im Einklang mit den geltenden Gesetzen und Vorschriften stehen. **
Top-Angebote
Produkte zum Begriff Steuerliche Vergünstigungen:
-
Büromöbel Chefzimmer Rimmi komplette BüroausstattungKomplette Büroausstattung Rimmi, Büromöbel Chefzimmer Dieses repräsentative Büromöbel ist der schnellste Weg, ein individuelles Chefzimmer komplett auszustatten. Die exklusive Seite dieser kompletten Büroausstattung kommt insbesondere auf der Führungsetage zum Tragen. Standardausstattung: + Schreibtisch mit Melaminbeschichtung. + Tischplatte ca. 180 x 90 cm. + Kabelauslass und Box für Steckdosenleiste. + Container mit zwei Schubladen und einem Fach. + Container frei positionierbar. + Büroregal in 5 OH (Ordnerhöhen). + 5 Jahre Herstellergarantie. Maße Schreibtisch: Höhe: ca. 75 cm Breite: ca. 180 cm Tiefe: ca. 90 cm Maße Container: Höhe: ca. 52 cm Breite: ca. 90 cm (120 cm) Tiefe: ca. 60 cm Maße Büroregal: Höhe: ca. 195 cm Breite: ca. 270 cm Tiefe: ca. 40 cm Lieferung: Büromöbel Chefzimmer Rimmi komplette Büroausstattung wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montage Service, Ensorgung der Verpackung Dieses Produkt besteht aus 14 Paketen. Gewicht: ca. 359,9 kg. Tischplatte: 182x5,6x92 cm, ca. 39,0 kg Box für Steckdosen: 14x20x47 cm, ca. 2,5 kg Gestell: 92x74x8 cm, ca. 14,8 kg Gestell: 74x70x92 cm, ca. 20,0 kg Container (vormontiert): 92x62x54 cm, ca. 59,5 kg 3 × Oberteil, Unterteil, Einlegeboden und Trennwände: 92x10x40 cm, ca. 23,1 kg 3 × Einlegeböden und Trennwände: 92x12x40 cm, ca. 26,8 kg 3 × Rückwand: 195x92x4 cm, ca. 24,5 kg Aufbauanleitung: Schreibtisch Rimmi Box für Steckdosen (Schreibtisch) Container (Schreibtisch) Regal Qualitätsprodukt vom führenden Anbieter.2931,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fm Büromöbel Schubladen Rollcontainer grau, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Schlank und platzsparend Nachttisch mit 3 gebogenen Schubladen Zur Aufbewahrung und Organisation im Schlafzimmer(Weiß,Groß)Schlank und platzsparend Nachttisch mit 3 gebogenen Schubladen Zur Aufbewahrung und Organisation im Schlafzimmer(Weiß,Groß). Die Nachtkommode hat ein klassisches und zeitloses Design, das jedem Schlafzimmer oder Wohnraum Eleganz und Raffinesse verleiht. Drei halbkreisförmig geschwungene Schubladen sorgen for ein einzigartiges, abgerundetes Erscheinungsbild Die mit weichem Material beschichtete Oberfläche sorgt for eine angenehme Haptik Das bodenberührende Design macht eine Reinigung der Unterseite des Teils überflüssig Drei Größenoptionen for unterschiedliche Platzbedürfnisse im Schlafzimmer. Drei Farboptionen zur Abstimmung mit Schlafzimmermöbeln. Farbe:Weiß885,29 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, steuerliche Vergünstigungen in Anspruch zu nehmen, um die steuerliche Belastung zu reduzieren?
1. Nutzung von steuerlichen Freibeträgen und Pauschalen. 2. Inanspruchnahme von steuerlichen Abzugs- und Abschreibungsmöglichkeiten. 3. Nutzung von steuerlichen Gestaltungsmöglichkeiten wie z.B. Steuerklassenwechsel oder Investitionen in steueroptimierte Anlagen. **
-
Wie können Bürger die Steuerlast durch steuerliche Vergünstigungen oder Einsparungen verringern?
Bürger können ihre Steuerlast durch die Inanspruchnahme von steuerlichen Vergünstigungen wie beispielsweise Freibeträgen oder Abzugsmöglichkeiten reduzieren. Zudem können sie durch gezielte Einsparungen bei steuerlich absetzbaren Ausgaben wie beispielsweise Spenden oder beruflichen Weiterbildungen ihre Steuerlast senken. Eine frühzeitige und sorgfältige Steuerplanung sowie die Nutzung von steuerlichen Gestaltungsmöglichkeiten können ebenfalls dazu beitragen, die Steuerlast zu verringern. **
-
Wie beantragt man steuerliche Vergünstigungen für Unternehmen? Gibt es spezielle Voraussetzungen, um von steuerlichen Vergünstigungen als Privatperson zu profitieren?
Um steuerliche Vergünstigungen für Unternehmen zu beantragen, muss man in der Regel einen Antrag beim Finanzamt stellen und bestimmte Voraussetzungen erfüllen, wie z.B. Investitionen in bestimmte Bereiche oder die Schaffung von Arbeitsplätzen. Als Privatperson kann man von steuerlichen Vergünstigungen profitieren, wenn man z.B. Spenden an gemeinnützige Organisationen tätigt oder bestimmte Versicherungen abschließt, jedoch gelten auch hier spezielle Voraussetzungen, die erfüllt werden müssen. **
-
Welche steuerlichen Vergünstigungen stehen Selbstständigen in Deutschland zur Verfügung? Können Familien durch steuerliche Vergünstigungen bei der Kinderbetreuung finanziell entlastet werden?
Selbstständige in Deutschland können steuerliche Vergünstigungen wie den Freibetrag für Betriebsausgaben oder die Abschreibung von Investitionen in Anspruch nehmen. Familien können durch steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag finanziell entlastet werden. Es gibt auch steuerliche Vergünstigungen für die Kinderbetreuung, wie zum Beispiel das Betreuungskostenabzugsverfahren. **
Ähnliche Suchbegriffe für Steuerliche Vergünstigungen
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
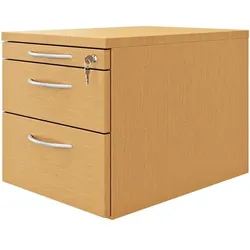
fm Büromöbel Schubladen Rollcontainer braun, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
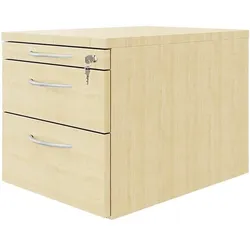
fm Büromöbel Schubladen Rollcontainer beige, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welche Voraussetzungen müssen erfüllt werden, um steuerliche Vergünstigungen in Anspruch nehmen zu können?
Um steuerliche Vergünstigungen in Anspruch nehmen zu können, muss man bestimmte Voraussetzungen erfüllen, die je nach Art der Vergünstigung variieren können. Dazu gehören unter anderem das Einhalten von Einkommensgrenzen, das Vorliegen bestimmter Lebenssituationen oder die Erfüllung von bestimmten Investitionsbedingungen. Es ist wichtig, sich vorab über die genauen Voraussetzungen zu informieren, um die steuerlichen Vergünstigungen nutzen zu können. **
-
Wie können Selbstständige ihre steuerliche Abrechnung optimieren, um von steuerlichen Vergünstigungen zu profitieren?
Selbstständige sollten alle geschäftlichen Ausgaben sorgfältig dokumentieren und Belege aufbewahren, um sie bei der Steuererklärung geltend machen zu können. Zudem sollten sie regelmäßig ihre Einnahmen und Ausgaben überprüfen, um mögliche Steuerersparnisse zu identifizieren. Eine professionelle steuerliche Beratung kann helfen, steuerliche Vergünstigungen optimal zu nutzen und Fehler zu vermeiden. **
-
Was sind die Voraussetzungen für eine Organisation, um als gemeinnützig anerkannt zu werden und somit steuerliche Vergünstigungen zu erhalten?
Eine Organisation muss gemeinnützige Zwecke verfolgen, wie zum Beispiel Bildung, Wohlfahrt oder Umweltschutz. Sie darf keine Gewinne an ihre Mitglieder ausschütten und muss ihre Mittel ausschließlich für gemeinnützige Zwecke verwenden. Zudem muss die Organisation bestimmte formale Voraussetzungen erfüllen und einen Antrag auf Anerkennung als gemeinnützig stellen. **
-
Wie kann man durch geschickte steuerliche Planung und Nutzung von steuerlichen Vergünstigungen eine Steuerersparnis erzielen?
Durch geschickte steuerliche Planung kann man beispielsweise Einkommen auf Familienmitglieder mit niedrigerem Steuersatz übertragen, um insgesamt weniger Steuern zu zahlen. Zudem können steuerliche Vergünstigungen wie Freibeträge, Sonderausgabenabzüge oder steuerliche Anreize für bestimmte Investitionen genutzt werden, um die Steuerlast zu reduzieren. Auch die Wahl der richtigen Steuerklasse und die Nutzung von steuermindernden Möglichkeiten wie Riester-Rente oder betriebliche Altersvorsorge können zu einer Steuerersparnis führen. Wichtig ist dabei jedoch, dass alle steuerlichen Gestaltungen und Vergünstigungen im Einklang mit den geltenden Gesetzen und Vorschriften stehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.